최근 한 달 사이 금리 이야기를 여러 번 적었습니다. 한국은행 기준금리부터 미국 10년물과 30년물의 차이, 이번 FOMC가 한 번으로 끝날지까지 이어졌습니다.
이유는 단순합니다. 금리가 지금 주가를 누르는 가장 큰 힘이기 때문입니다. 유가가 오르고 물가가 따라 오르고, 그 압력이 금리로 넘어오는 흐름이 몇 주째 이어지고 있습니다.
그런데 지난 9월 14일 한 가지가 달라졌습니다. 연준은 아직 아무것도 결정하지 않았는데, 미국 10년물 국채금리가 먼저 5%를 넘었습니다.
뉴스가 '금리'라고 부르는 두 숫자
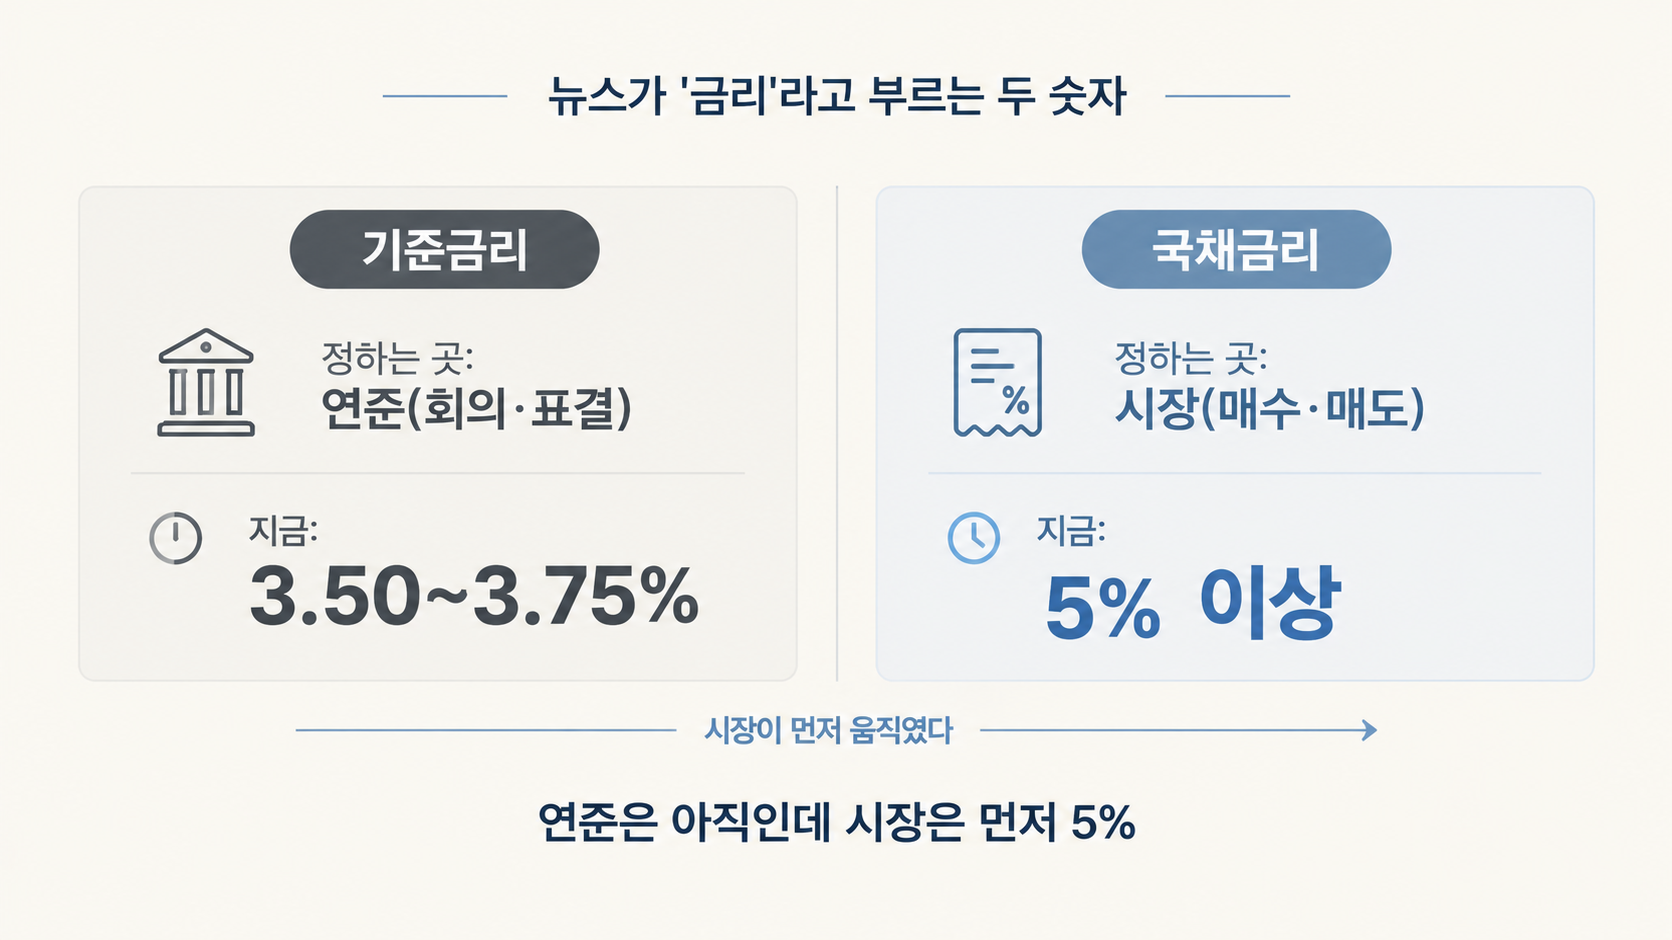
기준금리는 연준이 회의에서 정합니다. 사람들이 모여 표결로 결정하는 숫자입니다. 반면 국채금리는 아무도 정하지 않습니다. 미국 정부가 발행한 채권을 시장에서 사고파는 과정에서 매겨지는 값입니다. 채권을 사려는 사람이 많으면 내려가고, 팔려는 사람이 많으면 올라갑니다.
그래서 이 둘은 따로 움직일 수 있습니다. 지금이 그렇습니다. 미국 기준금리는 3.50~3.75%인데, 10년물 국채금리는 5%를 넘었습니다. 연준이 움직이기 전에 시장이 먼저 자기 값을 붙인 것입니다.
왜 하필 5%인가
여기에 정교한 계산 근거가 있는 것은 아닙니다. 시장이 오랫동안 심리적 저항선으로 여겨온 숫자입니다. 4.9%와 5.0% 사이에 경제적 차이는 거의 없는데, 뉴스의 크기는 완전히 달라집니다.
다만 근거가 없는 것도 아닙니다. 10년물 금리는 주택담보대출과 자동차대출, 기업대출의 기준이 됩니다. 이 금리가 오르면 연준이 아무것도 하지 않아도 사람들이 실제로 내는 이자가 오릅니다. 5%는 그 부담이 눈에 띄게 커지기 시작하는 선으로 받아들여져 왔습니다.
주식을 들고 있는 사람에게도 직접 와닿는 숫자입니다. 미국 정부가 망하지 않는 한 받을 수 있는 이자가 5%라면, 오르내림을 감수하며 주식을 들고 있을 이유가 그만큼 줄어듭니다. 특히 지금 버는 돈보다 몇 년 뒤의 이익을 기대하고 사는 종목일수록 먼저 흔들립니다.(엔비디아, SK하이닉스 같은 AI·반도체 성장주들입니다)
정리하면 이렇습니다. 국채금리가 기준선이 되는 이유는 연준이 정한 숫자여서가 아니라, 연준을 거치지 않고 실물과 자산 가격으로 바로 번지는 숫자이기 때문입니다.
이번 상승을 밀어올린 것은 네 가지로 정리됩니다. 유가 급등에 따른 물가 우려, 미국의 재정적자, 국채 공급 증가, 그리고 AI 투자에 따른 회사채 발행입니다.
저는 특히 마지막 항목이 눈에 걸립니다. 기업들이 데이터센터와 반도체에 투자할 돈을 마련하려고 회사채를 늘리면서, 국채와 회사채가 같은 투자자금을 놓고 경쟁하는 상황이 생겼습니다. AI 투자가 금리를 밀어올리고, 그 금리가 다시 반도체주를 누르는 셈입니다.
참고로 2023년 10월에도 10년물이 5%를 넘은 적이 있습니다. 그때는 연준의 고금리 정책 전망 하나가 원인이었고, 5%를 넘은 기간은 하루에 그쳤습니다.
세컨드라이프랩 기준으로 다시 보면, 금리 뉴스를 볼 때 먼저 할 일은 그 숫자를 누가 정했는지 나누는 일입니다. 연준이 정한 숫자라면 다음 회의를 보면 됩니다. 시장이 매긴 숫자라면 볼 곳이 회의가 아닙니다. 무엇이 그 값을 밀어올리고 있는지를 봐야 합니다.
이 글은 9월 FOMC 결과가 나오기 전에 적어둔 기록입니다. 연준이 어떤 결정을 내리든, 시장이 이미 5%라는 값을 붙여둔 상태에서 회의가 열린다는 사실은 달라지지 않습니다.
함께 읽기
- 한국은행 기준금리 3%, 5분이면 확인하는 세 가지
- 미국 10년물과 30년물 국채금리, 뭐가 다르고 뭘 봐야 할까
- 이번 FOMC 금리 인상? 한 번으로 끝날지 어떻게 알 수 있을까
- 일주일 전엔 오픈AI, 오늘은 앤트로픽 — 하루 만에 되돌아온 반도체주
한국은행 기준금리 3%, 5분이면 확인하는 세 가지
한국은행이 기준금리를 3.0%로 올렸습니다. 이번 인상이 나온 이유와, 오늘 바로 확인할 수 있는 세 가지를 정리했습니다.한국은행이 2026년 8월 27일 기준금리를 연 2.75%에서 3.00%로 올렸습니다. 7
thesecondlifelab.com
미국 10년물과 30년물 국채금리, 뭐가 다르고 뭘 봐야 할까
미국 국채금리는 만기마다 다른 이야기를 합니다. 10년물과 30년물이 각각 무엇을 반영하는지, 금리 뉴스에서 어느 숫자를 봐야 하는지 정리했습니다.금리 뉴스가 나오면 한국은행 기준금리부터
thesecondlifelab.com
이번 FOMC 금리 인상? 한 번으로 끝날지 어떻게 알 수 있을까
9월 FOMC 금리 인상 확률이 86%를 넘었습니다. 인상 여부보다 중요한 건 이번 한 번으로 끝나는지인데, 이번엔 점도표로 확인해야 합니다.한국시간 9월 17일 새벽 3시에 FOMC 결과가 나옵니다. 시장은
thesecondlifelab.com
일주일 전엔 오픈AI, 오늘은 앤트로픽 - 하루 만에 되돌아온 반도체주
지난 9월 14일 코스피가 3.26% 내린 6,684.37로 마감했습니다. 앤트로픽의 다리오 아모데이 CEO가 AI 개발 속도를 늦춰야 한다고 주장한 것이 계기였습니다. 그런데 같은 반도체 대형주가 일주일 전에
thesecondlifelab.com
참고자료
- 헤럴드경제(2026.09.15), 「"금리 올려도, 안 올려도 문제" 美 '국채 덫' 셈법 복잡한 연준」
- 머니투데이(2026.09.15), 「넘지 말아야 할 선 넘었다…미 국채 금리, 5% 터치 '금리인상 90%'」
'금융 설계 > 투자 기준 노트' 카테고리의 다른 글
| 이번 FOMC 금리 인상? 한 번으로 끝날지 어떻게 알 수 있을까 (0) | 2026.09.13 |
|---|---|
| 지난달 수익률 가장 높았던 ETF를 뒤늦게 따라 살 때 놓치는 것 (0) | 2026.09.12 |
| 수익 종목은 빨리 팔고, 손실 종목은 오래 들고 있었다면 (0) | 2026.09.11 |
| 투자 종목 후보를 넓히는 법, ETF 구성종목 겹쳐보기 (1) | 2026.09.10 |
| 박스권 장세, 배당주와 성장주 중 지금은 어느 쪽인가 (0) | 2026.09.05 |