미국배당다우존스와 커버드콜 ETF는 분배금이 나오는 곳이 다릅니다. 두 유형의 차이와 함께, 그 차이가 왜 계좌 안에서 맡을 역할까지 정하는지 정리했습니다.
배당 ETF를 찾아보면 미국배당다우존스와 커버드콜 ETF가 나란히 뜹니다. 그런데 분배율을 보면 한쪽은 3% 안팎이고 다른 쪽은 두 자리까지 올라갑니다. 같은 배당 상품처럼 보이는데 숫자가 세 배 넘게 벌어집니다.
저도 처음에는 이 차이를 상품의 우열로 이해했습니다. 그런데 자료를 확인해보니 두 상품은 애초에 분배금이 나오는 곳이 달랐습니다. 어느 쪽이 더 좋은가의 문제가 아니라, 서로 다른 종류의 상품이었습니다.
분배금은 어디서 나올까
미국배당다우존스는 Dow Jones U.S. Dividend 100 지수를 따라갑니다. 배당을 꾸준히 늘려온 미국 기업을 담고 있어서, 분배금의 재원은 그 기업들이 실제로 지급한 배당입니다. 기업이 배당을 늘리면 분배금도 함께 늘어나는 구조입니다.
커버드콜 ETF는 기초자산을 보유한 상태에서 콜옵션을 팔고, 그 대가로 받은 프리미엄을 분배합니다. 콜옵션을 판다는 것은 주가가 일정 수준 이상 오르면 그 위쪽 수익을 넘기겠다는 약속입니다. 앞으로 받을 상승분의 일부를 지금 현금으로 바꾸는 셈입니다.
그래서 높은 분배율은 더 많이 주는 상품이라는 뜻이 아니라, 다른 방식으로 주는 상품이라는 뜻입니다.
| 구분 | 미국배당다우존스 | 커버드콜 ETF |
| 분배 재원 | 기업이 지급한 배당 | 콜옵션 매도 프리미엄 |
| 분배율 (2026년 상반기 기준) | 3% 안팎 | 기초지수에 따라 8~14%대 |
| 상승장 | 주가 상단에 그대로 참여 | 판 만큼 상단을 넘김 |
| 국내 상장 상품 | TIGER·ACE·SOL·KODEX 미국배당다우존스 | KODEX 미국배당커버드콜액티브 등 |
| 미국 상장 상품 | SCHD | JEPI, JEPQ |
| 세금 (국내 상장 기준) | 분배금·매매차익 배당소득세 15.4% | 동일 |
※ 미국 상장 상품은 연금저축·IRP·ISA에서 매수할 수 없고, 매매차익에 양도소득세 22%가 적용됩니다.
그래서 어느 계좌에 담아야 할까
연금저축이나 IRP에서 SCHD를 찾다가 목록에 없어 당황하는 경우가 자주 보입니다. 이 계좌들은 국내 시장에 상장된 상품만 담을 수 있어서, 해외 거래소에 상장된 SCHD나 JEPQ는 애초에 매수 대상이 아닙니다. ISA도 마찬가지입니다. 노후 자금으로 배당 ETF를 준비하려는 순간 선택지가 국내 상장판으로 좁혀지는 이유입니다.
그렇다면 국내 상장 상품 중에서 무엇을 어느 계좌에 넣어야 할까요. 질문 두 개면 정리됩니다.
첫 번째 질문은 이 돈을 지금 쓸 것인지, 시간을 두고 불릴 것인지입니다. 매달 들어오는 현금이 지금 필요하다면 분배율이 높은 커버드콜 쪽이 맞고, 당장 쓸 일이 없어 오래 굴릴 돈이라면 상승 상단이 열려 있는 미국배당다우존스 쪽이 맞습니다. 커버드콜은 상단을 넘긴 대가로 현금을 받는 구조여서, 오래 둘수록 반등 구간에서 격차가 벌어집니다.
두 번째 질문은 이 분배금이 내 연간 금융소득을 얼마나 빨리 밀어올리는지입니다. 국내 상장 해외지수형 ETF는 두 유형 모두 분배금과 매매차익에 배당소득세 15.4%가 붙어 세율이 같습니다. 갈리는 것은 세율이 아니라 속도입니다. 분배율이 높을수록 연 2,000만원이라는 금융소득 종합과세 기준선에 먼저 닿고, 건강보험료 부담도 그만큼 앞당겨집니다.
이 두 질문에 답해보면 어디에 넣어야 할지가 보입니다. 커버드콜은 첫 번째 질문에서 지금 쓸 돈, 두 번째 질문에서 빠르게 쌓이는 소득이 나오므로 연금저축·IRP·ISA 같은 절세계좌에 먼저 넣습니다. 종합과세와 건강보험료를 밀어올리는 쪽부터 가려두는 순서입니다. 미국배당다우존스는 분배율이 낮아 금융소득이 천천히 쌓이므로 일반계좌에 두어도 부담이 덜하고, 성장 상단도 그대로 가져갈 수 있습니다.
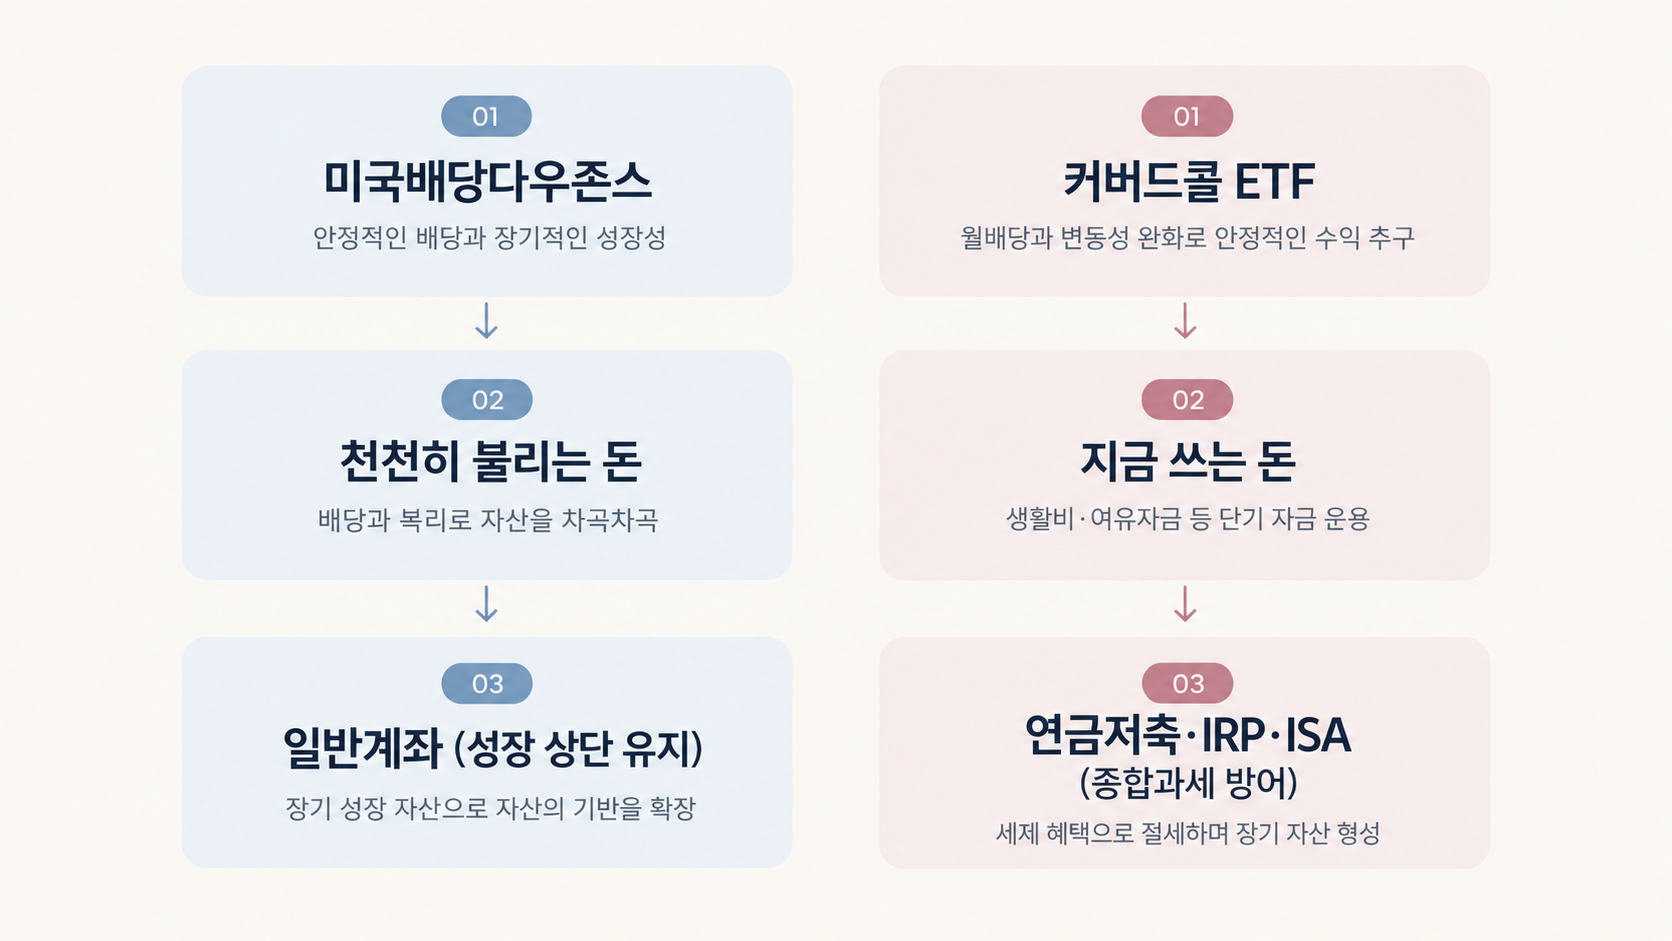
다만 절세계좌가 예전만큼 유리하지는 않습니다. 2025년부터 해외 ETF에서 나오는 배당은 절세계좌 안에서도 세금을 먼저 떼고 들어옵니다. 예전에는 그 세금까지 함께 굴리다가 나중에 정산했는데, 이제는 세금을 뺀 금액만 재투자됩니다. 그래도 납입액만큼 연말정산에서 돌려받는 혜택과 연금으로 받을 때 낮은 세율이 적용되는 혜택은 남아 있어서, 고분배 상품을 절세계좌에 먼저 넣는 순서는 그대로 유효합니다.
분배율보다 역할을 먼저 정합니다
배당 ETF를 고를 때 분배율부터 비교하면 판단이 꼬입니다. 숫자가 큰 쪽이 좋아 보이지만, 그 숫자는 상품의 성능이 아니라 성격을 나타내기 때문입니다. 상품을 고르기 전에 그 상품이 내 계좌에서 어떤 역할을 맡을지 먼저 정해야 합니다.
분배금이 어디서 나오고 그 돈이 내 금융소득을 얼마나 빨리 밀어올리는지, 이 두 가지를 보면 담을 계좌가 정해집니다.
함께 읽으면 좋은 글
박스권 장세, 배당주와 성장주 중 지금은 어느 쪽인가
코스피가 6,000대 박스권에 머무는 지금, 배당주로 옮겨야 할까요. 과거 박스피 국면의 수익률 데이터와 함께 배당주를 고를 때 먼저 확인할 기준을 정리했습니다.코스피는 지난 6월 19일 9,385.59까
thesecondlifelab.com
배당 ETF를 팔고 나서 알게 된 것: 자산의 역할을 먼저 정해야 하는 이유
한때 저는 배당 ETF에 관심이 많았습니다. 배당금을 꾸준히 받고, 그 돈을 다시 투자하면 시간이 지나면서 자산이 조금씩 커질 것이라고 생각했습니다. 그래서 배당률이 높은 ETF를 찾아보고, 그
thesecondlifelab.com
※ 이 글은 특정 상품의 매수·매도를 권유하는 투자 자문이 아닙니다. 분배율과 보수는 시점에 따라 달라지므로 운용사 팩트시트로, 세금과 건강보험 기준은 국세청·건강보험공단 최신 고시로 확인하시기 바랍니다.
'금융 설계 > 종목·ETF 이해' 카테고리의 다른 글
| HD현대일렉트릭 주가 반토막, 수주는 3년치가 밀려 있는데 (0) | 2026.09.08 |
|---|---|
| 엘앤에프 주가, 리튬이 올라도 실적대로 움직이지 않는 이유 (0) | 2026.09.03 |
| SK하이닉스 자사주 소각, 배당과 무엇이 다를까 (0) | 2026.08.31 |
| 삼성전자 주주환원 확대, 보유자와 신규 매수자가 각각 체크할 것 (0) | 2026.08.23 |
| 현대차그룹 로봇 관련주, 담기 전에 확인할 기준 3가지 (0) | 2026.08.22 |