2차전지 ETF 구성 종목을 살펴보다가 엘앤에프라는 이름을 알게 됐습니다. 양극재를 만드는 회사라는 것 외에는 아는 것이 없었습니다. 이번에 이 회사의 숫자를 들여다보면서, 소재 업체를 볼 때 제가 잘못 잡고 있던 기준 하나를 고치게 됐습니다.
양극재 업체는 리튬 가격이 오르면 유리하다고 알려져 있습니다. 싸게 확보해둔 원료로 만든 제품을 오른 값에 파는 구조이기 때문입니다. 리튬 가격은 2025년 하반기부터 반등해 2026년 8월까지 상승 흐름을 이어갔습니다.
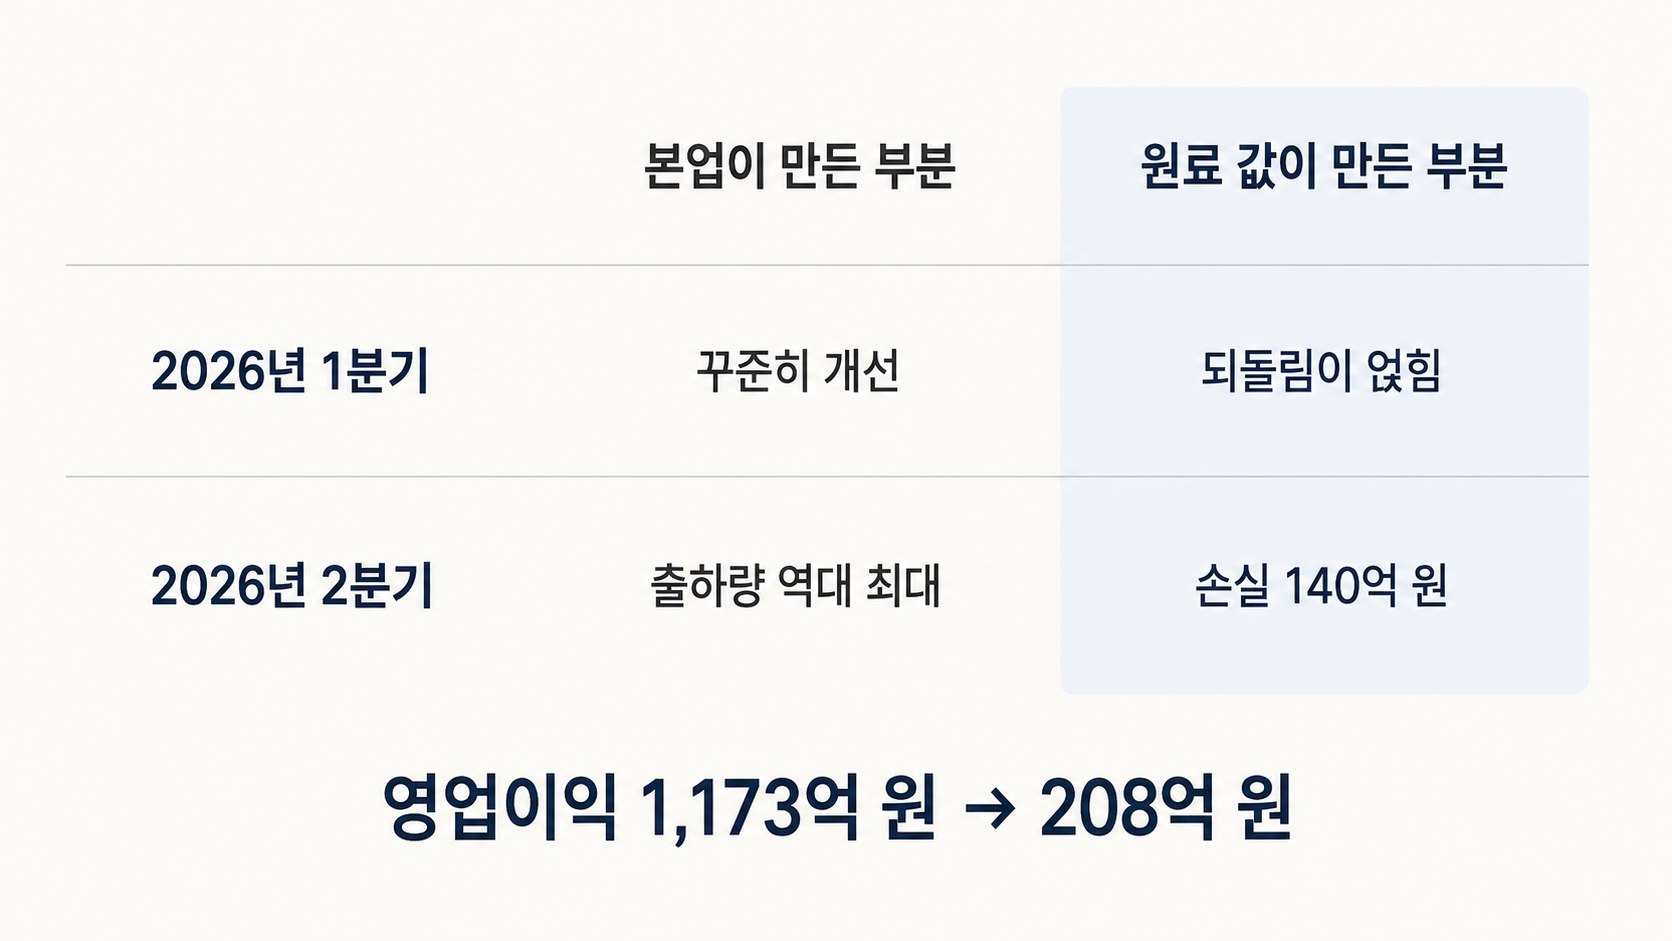
실제로 그렇게 보이는 분기가 있었습니다. 2026년 1분기 영업이익은 1,173억 원이었습니다. 다만 이 금액의 상당 부분은 물건을 더 팔아서 번 돈이 아니었습니다. 리튬 값이 떨어지던 시기에 쌓아둔 재고 손실을 값이 오르면서 되돌린 회계상 이익이 함께 들어 있었습니다. 창고에 남아 있던 원료의 값을 다시 매겨 생긴 이익입니다.
2분기에는 같은 구조가 반대로 작동했습니다. 재고 평가는 연간 흐름이 아니라 분기 말 시점 가격으로 합니다. 리튬 가격은 1년 단위로 보면 올랐지만 1분기 말보다 2분기 말이 낮았고, 그래서 재고자산평가손실 140억 원이 잡혔습니다. 상승 구간 안에서도 손실이 날 수 있다는 뜻입니다. 싸게 사둔 원료로 비싸게 파는 구조는 값이 내릴 때 그대로 뒤집힙니다. 유리한 장치라기보다 원료를 미리 사두는 사업에 따라붙는 시차입니다.
그동안 본업은 나아지고 있었습니다. 2분기 매출은 8,850억 원으로 전분기보다 늘었고 출하량은 분기 기준 역대 최대였습니다. 재고자산평가손실 140억 원과 신규 사업 초기 비용 40억 원을 제외한 실질 영업이익은 약 388억 원, 영업이익률은 4.4%로 추산됐습니다. 영업이익이 1,173억 원에서 208억 원으로 줄어든 것은 본업이 무너져서가 아니라, 앞 분기에 얹혀 있던 되돌림이 빠지고 이번에는 손실이 얹혔기 때문입니다.
주가는 이 실적과도 반대로 움직였습니다. 실적 발표 다음 날 iM증권은 목표주가를 25만 원에서 12만 원으로 내렸는데, 8월 6일 79,800원이던 주가는 8월 31일 146,700원까지 올랐습니다. 4주 만에 84% 상승이었고, 낮아진 목표주가를 크게 넘어선 수준이었습니다. 9월 들어서는 다시 밀려 9월 2일 장중 123,200원까지 내렸습니다.
시장은 리튬이 만든 숫자를 실적으로 세지 않고 있습니다. 이익이 나도 일회성으로 보고 손실이 나도 일회성으로 봅니다. 그래서 원자재 가격 뉴스로 소재주 주가를 설명하려 하면 계속 어긋납니다.
그래서 이 회사를 보며 제가 고친 기준은 이것입니다. 소재 업체의 실적을 볼 때는 이익의 크기보다, 그 이익이 본업에서 나온 것인지 원료 값이 만들어준 것인지를 먼저 나누어야 합니다. 회사도 2분기 자료에서 일회성 요인을 제외한 영업이익률을 따로 밝혔습니다. 나누어 보라는 신호는 이미 나와 있었습니다.
나눠 볼 것이 하나 더 있습니다. 성장이 어디서 왔는지입니다. 엘앤에프의 2분기 출하 증가는 전기차 시장이 살아나서 생긴 것이 아니었습니다. 특정 고객사의 배터리 탑재 차종 확대와 신규 고객사 물량, 그리고 3분기부터 시작되는 에너지저장장치용 공급이 이끌었습니다. 리튬 가격 반등도 수요가 살아나서가 아니라 중국의 감산 같은 공급 축소에서 나왔습니다. 전기차 수요는 아직 뚜렷하게 회복되지 않았습니다.
이 구분이 필요한 이유는 분명합니다. 전기차 시장이 돌아왔다고 보고 들어가는 것과, 특정 고객사와 에너지저장장치 수요를 보고 들어가는 것은 확인해야 할 숫자가 다르기 때문입니다. 앞쪽이라면 전기차 판매량을 봐야 하고, 뒤쪽이라면 그 고객사의 물량과 신규 공장 가동 일정을 봐야 합니다.
2분기 실적과 일회성 비용 내역은 이투데이 2026년 8월 7일 보도를 참고했습니다.
함께 읽으면 좋은 글
이 시리즈 1편에서는 같은 2차전지 랠리를 두고 언제부터 계산한 숫자인지를 나눠 봤습니다. 이번 글이 이익과 성장이 어디서 나왔는지를 나누는 이야기이니, 두 글은 같은 습관을 다른 대상에 적용한 셈입니다.
삼성SDI 반등, 2차전지 매수 전에 먼저 나눠볼 세 가지
삼성SDI 주가가 2026년 8월 31일 장중 57만 9,000원까지 올랐습니다. 4월 30일 72만 3,000원으로 연중 최고를 기록했다가 7월 30일 34만 1,500원까지 내려간 뒤의 회복입니다. 3년 전 2차전지 상승장을 떠올
thesecondlifelab.com
'금융 설계 > 종목·ETF 이해' 카테고리의 다른 글
| HD현대일렉트릭 주가 반토막, 수주는 3년치가 밀려 있는데 (0) | 2026.09.08 |
|---|---|
| 미국배당다우존스와 커버드콜 ETF, 차이를 알면 담는 자리가 달라집니다 (0) | 2026.09.06 |
| SK하이닉스 자사주 소각, 배당과 무엇이 다를까 (0) | 2026.08.31 |
| 삼성전자 주주환원 확대, 보유자와 신규 매수자가 각각 체크할 것 (0) | 2026.08.23 |
| 현대차그룹 로봇 관련주, 담기 전에 확인할 기준 3가지 (0) | 2026.08.22 |