코스피는 9월 4일 6,687.21로 마감했습니다. 전날보다 1.64% 올랐지만, 8월 한 달을 6,800선 아래에서 보낸 뒤였습니다. 8월 말 케빈 워시 연준 의장이 잭슨홀에서 입을 연 뒤로 시장에는 금리가 더 오를 수 있다는 경계심이 자리 잡았습니다.
8월 28일 잭슨홀 심포지엄에서 워시 의장은 물가 지표가 우려스러운 상황이라고 말했습니다. 근원 물가가 목표치를 향해 분명하고 충분한 속도로 가고 있다는 확신이 있어야 하며, 그렇지 않다면 연준에게는 할 일이 남아 있다고 덧붙였습니다. 금리를 내릴 때가 됐다는 이야기가 아니라 올릴 수도 있다는 이야기였습니다. 이 발언 직후 9월 금리 인상 확률은 35% 수준에서 66%까지 뛰었습니다.
다만 코스피가 눌린 것을 이 발언 하나로 설명하기는 어렵습니다. 지수는 7월부터 이미 힘을 잃고 있었고, 8월 내내 7000 문턱에서 되밀렸습니다. 그사이 국내 기업 실적은 나쁘지 않았습니다. 올해 코스피 상장사의 영업이익 전망치는 오히려 올라갔고, 반도체 수출도 견조합니다. 실적이 이런데 왜 지수는 힘을 못 받을까요.
자료를 확인하면서 제가 순서를 반대로 알고 있었다는 것을 알게 됐습니다. 실적이 좋은데 주가가 안 오르는 것이 아니라, 주가가 실적보다 훨씬 앞서 올라갔던 것입니다. 삼성전자는 6월 18일 362,500원이었지만 9월 4일에는 255,500원입니다. 실적이 꺾여서가 아닙니다. 반년 만에 두 배가 된 주가와 실적 사이가 너무 벌어져 있었고, 지금은 그 간격을 주가가 내려오며 좁히는 중입니다.
이렇게 보면 7000이라는 숫자의 의미도 달라집니다. 코스피는 올해 1월 4,300선에서 출발해 6월 18일 9,063까지 올랐고, 장중으로는 9,385를 찍었습니다. 지금 말하는 7000은 새로 밟는 고지가 아니라 최고점보다 25% 아래에 있는 자리입니다. 돌파가 아니라 회복이라고 봐야 합니다.
그러면 무엇이 갖춰져야 회복이 가능할까요. 세 가지를 봅니다.
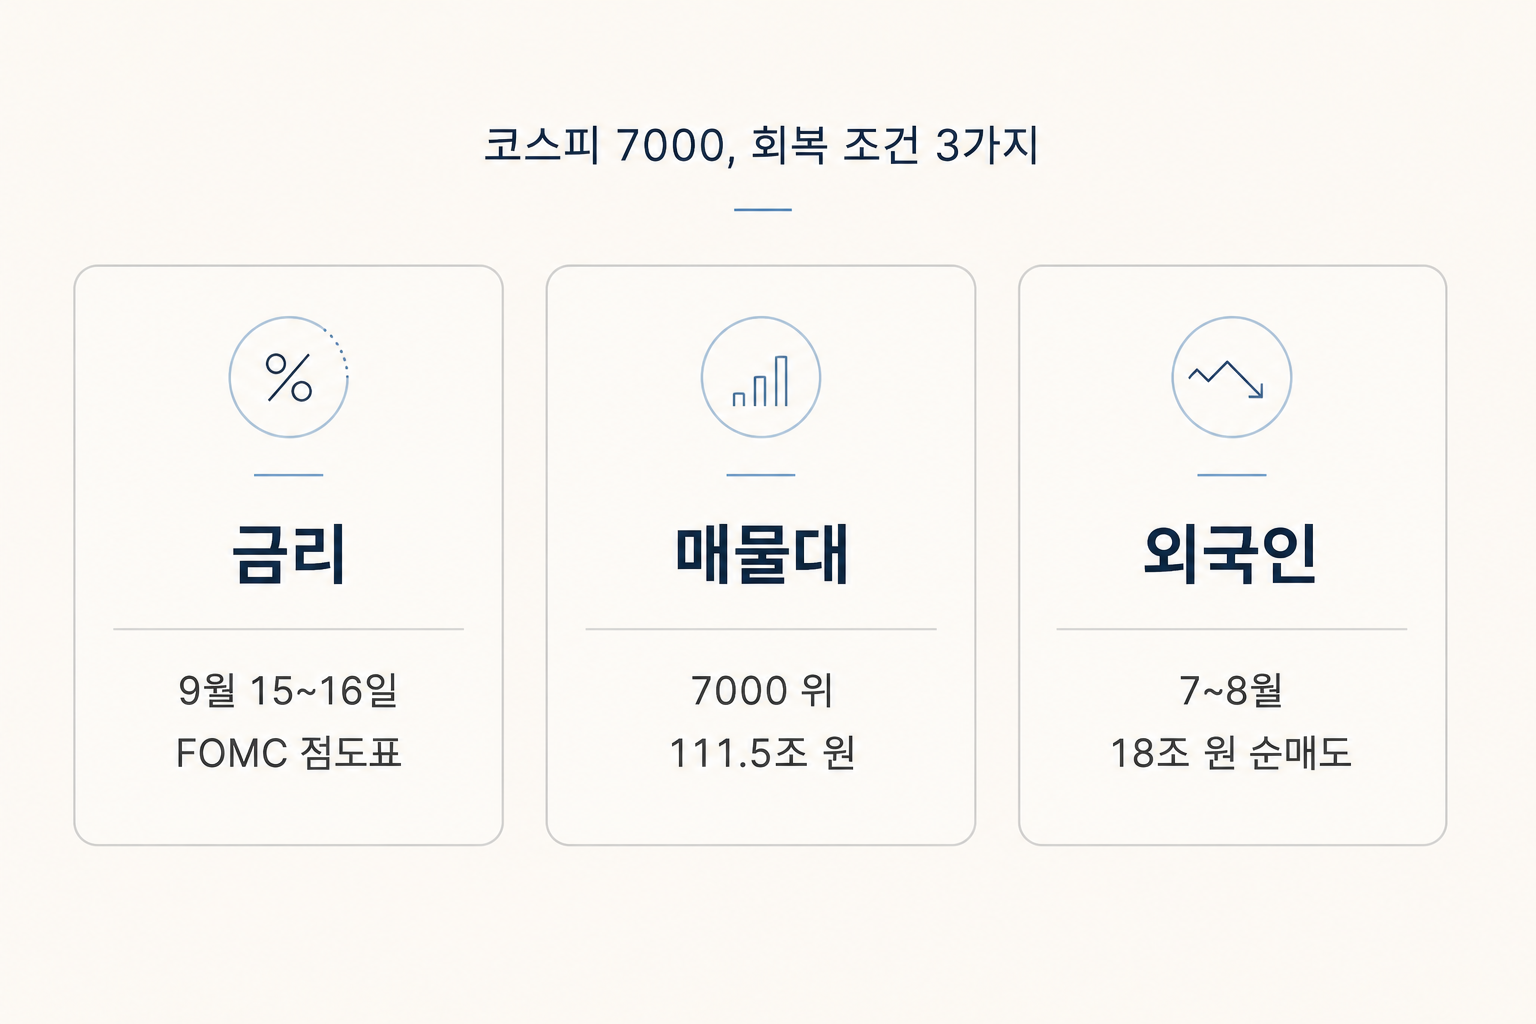
첫째는 금리 방향입니다. 9월 FOMC는 15일과 16일에 열립니다. 여기서 볼 것은 올렸느냐 아니냐보다 함께 공개되는 점도표입니다. 점도표는 연준 위원들이 앞으로 금리를 어디까지 볼지 각자 점으로 찍어둔 표입니다. 이번에 동결하더라도 점도표가 추가 인상을 가리키면 시장은 부담을 그대로 안고 갑니다.
둘째는 매물대입니다. 키움증권 집계로 코스피 7000 위 구간에서 개인이 사들인 금액은 87조 원, 개인과 연동된 금융투자 물량까지 더하면 111조 5,000억 원입니다. 이 숫자가 저항이 되는 이유는 단순합니다. 그 가격에 산 사람들은 지금 손실 상태이고, 지수가 다시 올라오면 원금을 되찾으려는 매도가 나옵니다. 오를수록 팔려는 물량이 늘어나는 구조입니다. 게다가 물량은 7000 바로 위가 아니라 7,500에서 8,000 사이에 더 두껍게 쌓여 있습니다. 7000을 넘는 일보다 그 위를 지키는 일이 어렵다는 뜻입니다. 다만 매물대는 천장이 아니라 저항입니다. 실제로 5월에는 이 구간을 뚫고 8000까지 올라갔습니다. 사려는 힘이 충분하면 소화됩니다.
셋째는 외국인 수급입니다. 외국인은 7월에 9조 8,900억 원, 8월에 8조 6,700억 원을 팔았습니다. 두 달 동안 18조 원가량입니다. 앞의 매물을 받아낼 만한 자금은 사실상 이쪽뿐입니다. 시장에 남아 있는 대기자금인 고객예탁금이 96조 원대라, 국내 자금만으로 111조 원어치를 소화하기는 어렵습니다.
세 가지를 나란히 놓고 보면 공통점이 있습니다. 금리도, 매물대도, 외국인도 지수가 싼지 비싼지와는 다른 축의 문제입니다. 싸다는 것은 살 이유가 되지만, 지수가 오르려면 실제로 사는 돈이 들어와야 합니다. 지금 이 세 가지는 그 돈이 들어오기 어렵게 만드는 조건들입니다.
요즘 코스피 12개월 선행 PER이 5.5배로 역사적 저점권이라는 이야기가 자주 나옵니다. 맞는 숫자입니다. 다만 이 숫자가 낮아진 이유를 함께 봐야 합니다. 주가가 제자리인데 이익 전망이 올라가면 PER은 자동으로 내려갑니다. 지금이 그 경우에 가깝습니다.
저평가는 사실이지만, 저평가만으로 지수가 올라간 적은 없습니다.
함께 읽으면 좋은 글
- 코스피는 최고치인데 코스닥은 왜 조용할까? 초보 투자자가 보는 시장 차이 : 지수가 올라도 계좌가 그대로인 이유
- 국채 금리가 오르면 주식시장은 왜 흔들릴까? 초보 투자자가 보는 순서 : 이 글의 첫째 조건을 더 깊게 설명
'금융 설계 > 시장·뉴스 읽기' 카테고리의 다른 글
| 국민성장펀드 2차 출시, 신청 전 확인할 것 (0) | 2026.09.09 |
|---|---|
| 오픈AI 아스트라 발표를 반도체주 매수 신호로 읽기 전에 (0) | 2026.09.07 |
| OCI홀딩스는 왜 계약 없이 두 배가 올랐을까 (0) | 2026.09.04 |
| 한국은행 기준금리 3%, 5분이면 확인하는 세 가지 (0) | 2026.09.04 |
| 현대모비스 주가 하락, 로보틱스 분리를 어떻게 봐야 할까 (0) | 2026.09.03 |